
MỤC LỤC
- Hết thời hạn tạm ngừng kinh doanh, doanh nghiệp cần thực hiện nghĩa vụ gì? 2
- Hết thời hạn tạm ngừng kinh doanh nhưng chưa đủ điều kiện vận hành, có thể lựa chọn phương án nào? 3
- Hết thời hạn tạm ngừng kinh doanh, doanh nghiệp nên chuẩn bị gì? 4
- INNOVI ADVISORY tư vấn phương án khi hết thời hạn tạm ngừng kinh doanh 5
Hết thời hạn tạm ngừng kinh doanh nhưng chưa thể hoạt động lại, doanh nghiệp phải làm sao?
Hết thời hạn tạm ngừng kinh doanh nhưng vẫn chưa đủ điều kiện vận hành là tình huống khiến nhiều doanh nghiệp lo ngại, đặc biệt khi khó khăn tài chính hoặc thị trường chưa được tháo gỡ. Tuy nhiên, doanh nghiệp không thể tiếp tục tạm ngừng liên tiếp vượt quá 24 tháng theo quy định hiện hành. Thay vì để hồ sơ bị bỏ trôi, doanh nghiệp cần thực hiện nghĩa vụ sau khi hết hạn, đánh giá khả năng hoạt động trở lại và lựa chọn phương án phù hợp để hạn chế rủi ro pháp lý.
1. Hết thời hạn tạm ngừng kinh doanh, doanh nghiệp cần thực hiện nghĩa vụ gì?
Thời hạn tạm ngừng kinh doanh tối đa 24 tháng liên tiếp
Theo khoản 1 Điều 11 Nghị định 296/2026/NĐ-CP sửa đổi Điều 60 Nghị định 168/2025/NĐ-CP, thời hạn tạm ngừng của mỗi lần thông báo không quá 12 tháng và tổng thời gian tạm ngừng kinh doanh liên tiếp không quá 24 tháng. Nghị định 296/2026/NĐ-CP có hiệu lực từ ngày 23/7/2026.
Như vậy, doanh nghiệp không thể tiếp tục đăng ký tạm ngừng liên tiếp sau khi đã sử dụng hết giới hạn này. Nếu thời hạn đã thông báo kết thúc mà doanh nghiệp vẫn chưa sẵn sàng vận hành như trước, doanh nghiệp cần xác định phương án xử lý tiếp theo thay vì mặc định có thể gia hạn tạm ngừng vô thời hạn.
Đối với doanh nghiệp đã thông báo tạm ngừng trước ngày 23/7/2026, cần lưu ý điều khoản chuyển tiếp tại Điều 21 Nghị định 296/2026/NĐ-CP để xác định giới hạn thời gian tạm ngừng được áp dụng trong trường hợp cụ thể.
Xác nhận tiếp tục kinh doanh trở lại trong thời hạn 05 ngày làm việc
Theo khoản 8 Điều 60 được bổ sung bởi Nghị định 296/2026/NĐ-CP, trong vòng 05 ngày làm việc kể từ ngày kết thúc thời hạn tạm ngừng đã thông báo, người đại diện theo pháp luật phải xác nhận việc tiếp tục kinh doanh trở lại và cam kết đã thực hiện đầy đủ nghĩa vụ đăng ký doanh nghiệp trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp.
Nếu không xác nhận đúng hạn, cơ quan đăng ký kinh doanh có thể gửi văn bản yêu cầu doanh nghiệp báo cáo theo trình tự pháp luật. Nếu doanh nghiệp không gửi báo cáo trong vòng 06 tháng kể từ ngày hết hạn gửi báo cáo, cơ quan đăng ký kinh doanh có thể thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo quy định.
Lưu ý, quy định về xác nhận tiếp tục kinh doanh trở lại áp dụng đối với doanh nghiệp thông báo tạm ngừng kể từ ngày Nghị định 296/2026/NĐ-CP có hiệu lực. Doanh nghiệp cần đối chiếu thời điểm thông báo tạm ngừng của mình để xác định đúng quy định áp dụng.
2. Hết thời hạn tạm ngừng kinh doanh nhưng chưa đủ điều kiện vận hành, có thể lựa chọn phương án nào?
Khi đã chạm giới hạn 24 tháng liên tiếp nhưng vẫn chưa thể khôi phục hoạt động như trước, doanh nghiệp cần phân biệt giữa việc chưa sẵn sàng vận hành ở quy mô cũ và việc không còn khả năng hoặc nhu cầu tiếp tục duy trì doanh nghiệp. Từ đó, doanh nghiệp có thể cân nhắc các hướng xử lý dưới đây.
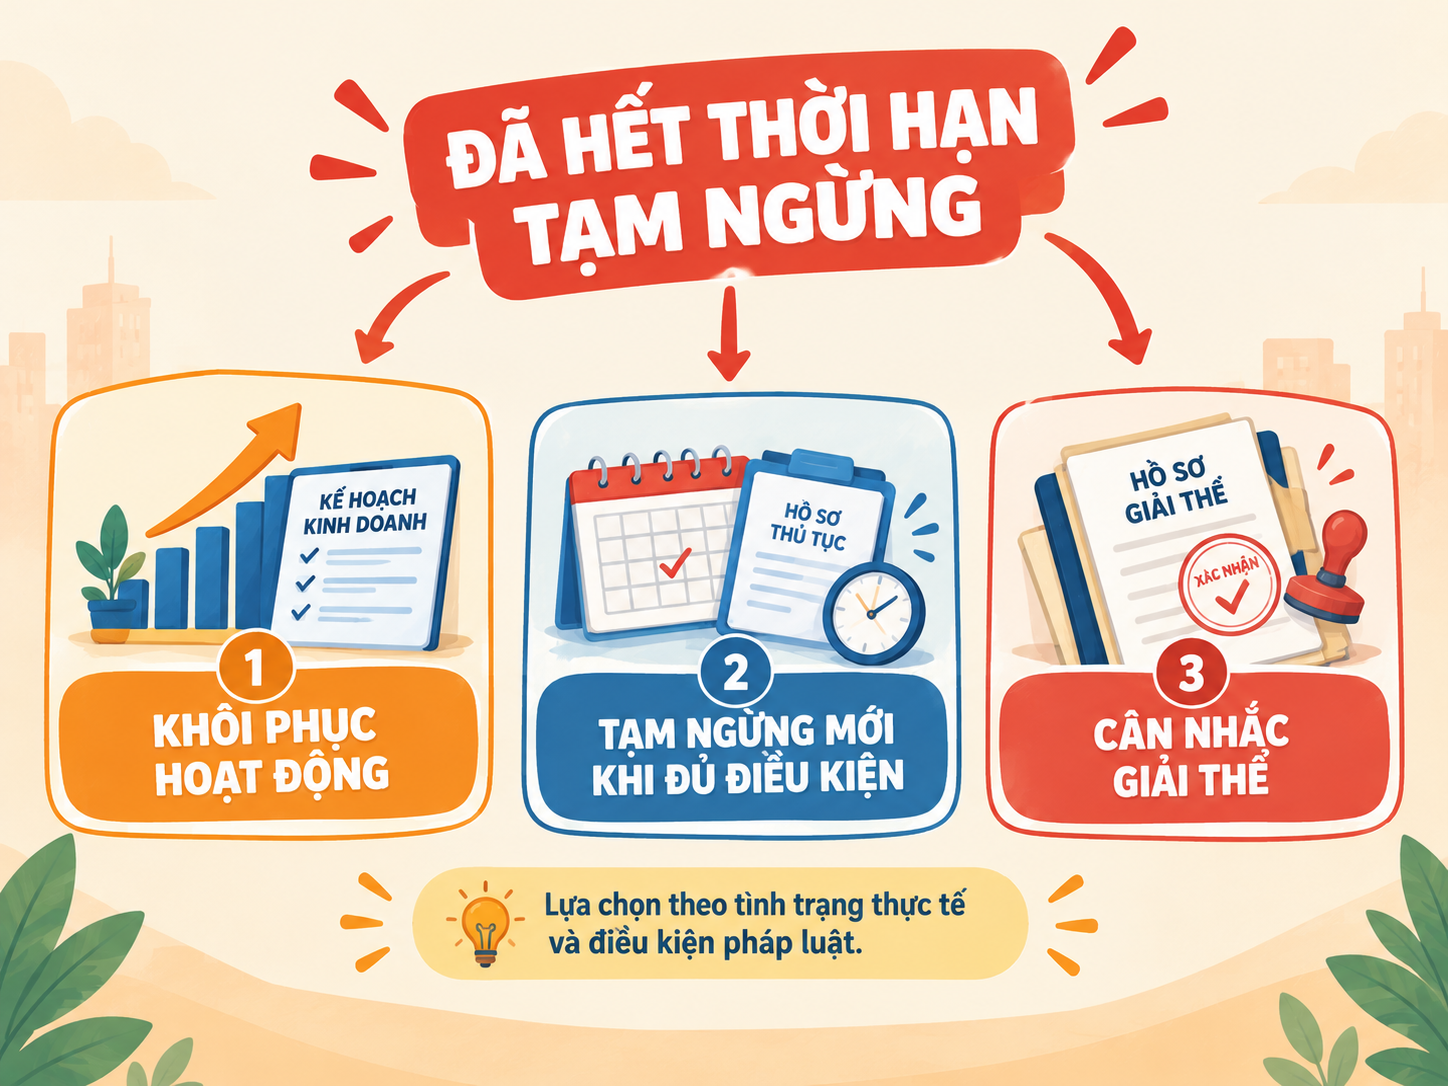
Phương án 1 – Hoạt động trở lại và từng bước khôi phục kinh doanh
Nếu doanh nghiệp vẫn muốn duy trì hoạt động, có thể xây dựng kế hoạch khôi phục theo từng giai đoạn thay vì cố gắng vận hành ngay ở quy mô trước đây.
Doanh nghiệp nên đánh giá lại dòng tiền, nhân sự, địa điểm hoạt động, hợp đồng còn hiệu lực và các nghĩa vụ thuế, tài chính đang tồn đọng. Sau đó, xác định những công việc cần thực hiện trước mắt và xây dựng kế hoạch vận hành phù hợp với nguồn lực hiện có.
Việc chưa thể đạt doanh thu như trước không đồng nghĩa doanh nghiệp không thể bắt đầu khôi phục hoạt động. Tuy nhiên, phương án này cần dựa trên khả năng thực tế và phải đi kèm việc thực hiện đầy đủ nghĩa vụ pháp lý tương ứng.
Phương án 2 – Hoạt động trở lại rồi thông báo tạm ngừng mới khi phát sinh nhu cầu hợp lệ
Nếu doanh nghiệp thực sự tiếp tục kinh doanh trở lại nhưng sau đó phát sinh nhu cầu tạm ngừng mới, doanh nghiệp có thể xem xét thực hiện thông báo tạm ngừng theo quy định áp dụng tại thời điểm đó.
Theo Điều 60 Nghị định 168/2025/NĐ-CP đã được sửa đổi bởi Nghị định 296/2026/NĐ-CP, hồ sơ thông báo tạm ngừng phải được gửi chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng; mỗi lần thông báo không quá 12 tháng và tổng thời gian tạm ngừng liên tiếp không vượt quá 24 tháng.
Tuy nhiên, doanh nghiệp không nên coi việc xác nhận hoạt động trở lại trên hồ sơ là cách tự động đặt lại giới hạn 24 tháng. Pháp luật quy định giới hạn thời gian tạm ngừng liên tiếp nhưng không nêu một khoảng thời gian hoạt động tối thiểu chung trong nội dung được đề cập ở đây. Vì vậy, phương án hoạt động trở lại rồi tạm ngừng mới cần dựa trên tình trạng thực tế, nhu cầu phát sinh và việc tuân thủ đầy đủ thủ tục; không nên thực hiện hình thức chỉ nhằm kéo dài trạng thái tạm ngừng.
Phương án 3 – Cân nhắc giải thể nếu không còn nhu cầu duy trì doanh nghiệp
Nếu doanh nghiệp không có kế hoạch hoạt động trở lại trong tương lai, việc tiếp tục duy trì hồ sơ mà không xử lý nghĩa vụ có thể khiến tình trạng pháp lý kéo dài và phát sinh thêm vướng mắc.
Trong trường hợp này, doanh nghiệp nên đánh giá khả năng giải thể, rà soát công nợ, nghĩa vụ thuế, hợp đồng và trách nhiệm với người lao động. Việc giải thể chỉ được thực hiện khi doanh nghiệp đáp ứng điều kiện theo quy định và hoàn tất thủ tục cần thiết.
3. Hết thời hạn tạm ngừng kinh doanh, doanh nghiệp nên chuẩn bị gì?
Lập kế hoạch trước ngày kết thúc thời hạn đã thông báo
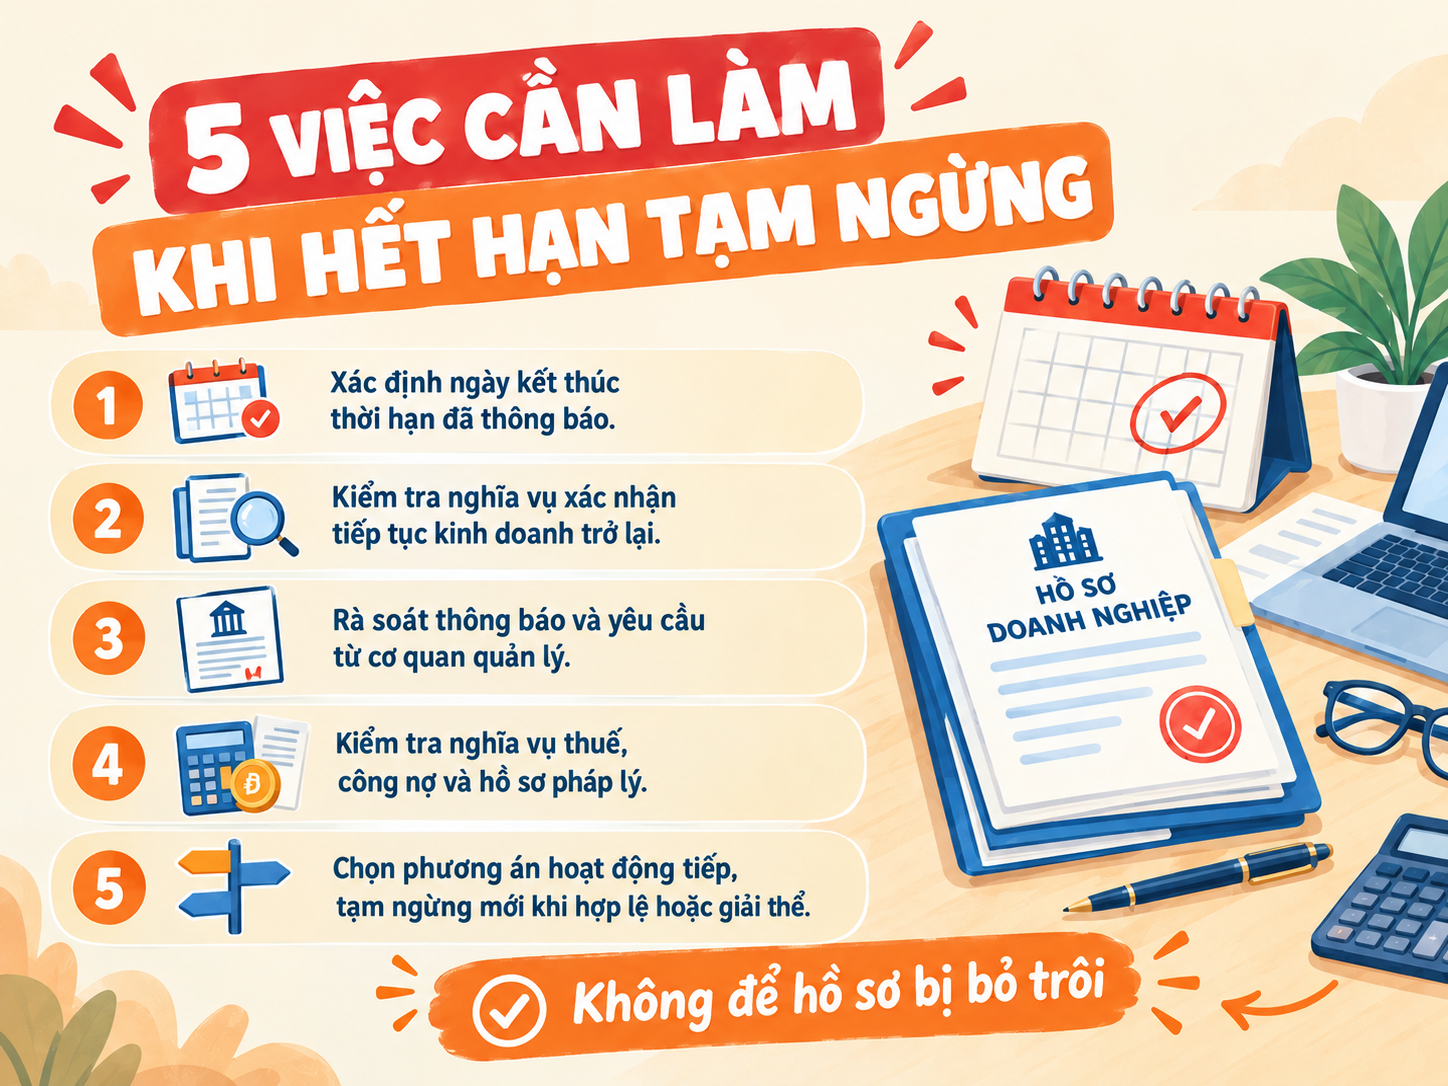
Doanh nghiệp nên xác định chính xác ngày hết hạn, phân công người phụ trách hồ sơ và đánh giá khả năng hoạt động thực tế. Nếu thuộc trường hợp áp dụng nghĩa vụ xác nhận theo Nghị định 296/2026/NĐ-CP, người đại diện theo pháp luật cần thực hiện đúng thời hạn 05 ngày làm việc.
Kiểm tra nghĩa vụ thuế và lựa chọn phương án tiếp theo
Doanh nghiệp cần kiểm tra thông báo của cơ quan quản lý, các khoản nợ và nghĩa vụ chưa hoàn thành. Sau đó, lựa chọn phương án phù hợp: khôi phục hoạt động, thực hiện thủ tục tạm ngừng mới khi có nhu cầu hợp lệ hoặc tiến hành giải thể nếu không còn nhu cầu duy trì doanh nghiệp.
4. INNOVI ADVISORY tư vấn phương án khi hết thời hạn tạm ngừng kinh doanh
Khi hết thời hạn tạm ngừng, doanh nghiệp cần lựa chọn phương án dựa trên tình trạng hoạt động và hồ sơ pháp lý thực tế. INNOVI ADVISORY hỗ trợ rà soát thời hạn tạm ngừng, xác định nghĩa vụ cần thực hiện và tư vấn hướng xử lý phù hợp.
Tùy trường hợp, doanh nghiệp có thể cần thực hiện nghĩa vụ xác nhận hoạt động trở lại, xử lý các vấn đề thuế và hồ sơ còn tồn đọng hoặc tìm hiểu điều kiện giải thể. Việc rà soát đúng trọng tâm giúp doanh nghiệp hạn chế tình trạng bỏ sót thủ tục và chủ động hơn trong quá trình xử lý.
Liên hệ bộ phận tư vấn của INNOVI ADVISORY để được rà soát hồ sơ và tư vấn phương án phù hợp với tình trạng doanh nghiệp.
