
Lưu ý đặc biệt về quy định tạm ngừng kinh doanh không quá 2 năm
Tạm ngừng kinh doanh không quá 2 năm là vấn đề doanh nghiệp cần đặc biệt lưu ý khi thời hạn tạm ngừng sắp kết thúc. Việc tạm ngừng không đồng nghĩa với doanh nghiệp có thể bỏ mặc tình trạng pháp lý, nghĩa vụ thuế hoặc các hồ sơ liên quan. Đặc biệt, doanh nghiệp đã tạm ngừng gần 2 năm nhưng chưa có kế hoạch xử lý tiếp theo có thể rơi vào thế bị động khi đến hạn. Bài viết dưới đây giúp doanh nghiệp hiểu rõ quy định, nhận diện rủi ro và chủ động chuẩn bị phương án phù hợp.
Mục Lục
Tạm ngừng kinh doanh không quá 2 năm: Doanh nghiệp cần biết gì? 2
Tạm ngừng kinh doanh không quá 2 năm được hiểu như thế nào? 2
Tạm ngừng kinh doanh khác gì với giải thể và phá sản? 3
Quy định về thời hạn tạm ngừng kinh doanh không quá 2 năm 4
Mỗi lần tạm ngừng kinh doanh được bao lâu? 5
Hết thời hạn tạm ngừng kinh doanh không quá 2 năm, doanh nghiệp phải làm gì? 5
Rà soát thời hạn tạm ngừng kinh doanh 6
Kiểm tra nghĩa vụ pháp lý và các vấn đề còn tồn đọng khi hết thời hạn tạm ngừng kinh doanh 6
Xác định phương án sau 2 năm tạm ngừng kinh doanh 7
Giải pháp hỗ trợ doanh nghiệp sau thời gian tạm ngừng kinh doanh không quá 2 năm 7
Rà soát tình trạng pháp lý và thuế của doanh nghiệp đang tạm ngừng kinh doanh 7
Tư vấn phương án xử lý phù hợp với từng doanh nghiệp đang tạm ngừng kinh doanh 7
Tạm ngừng kinh doanh không quá 2 năm được hiểu như thế nào?
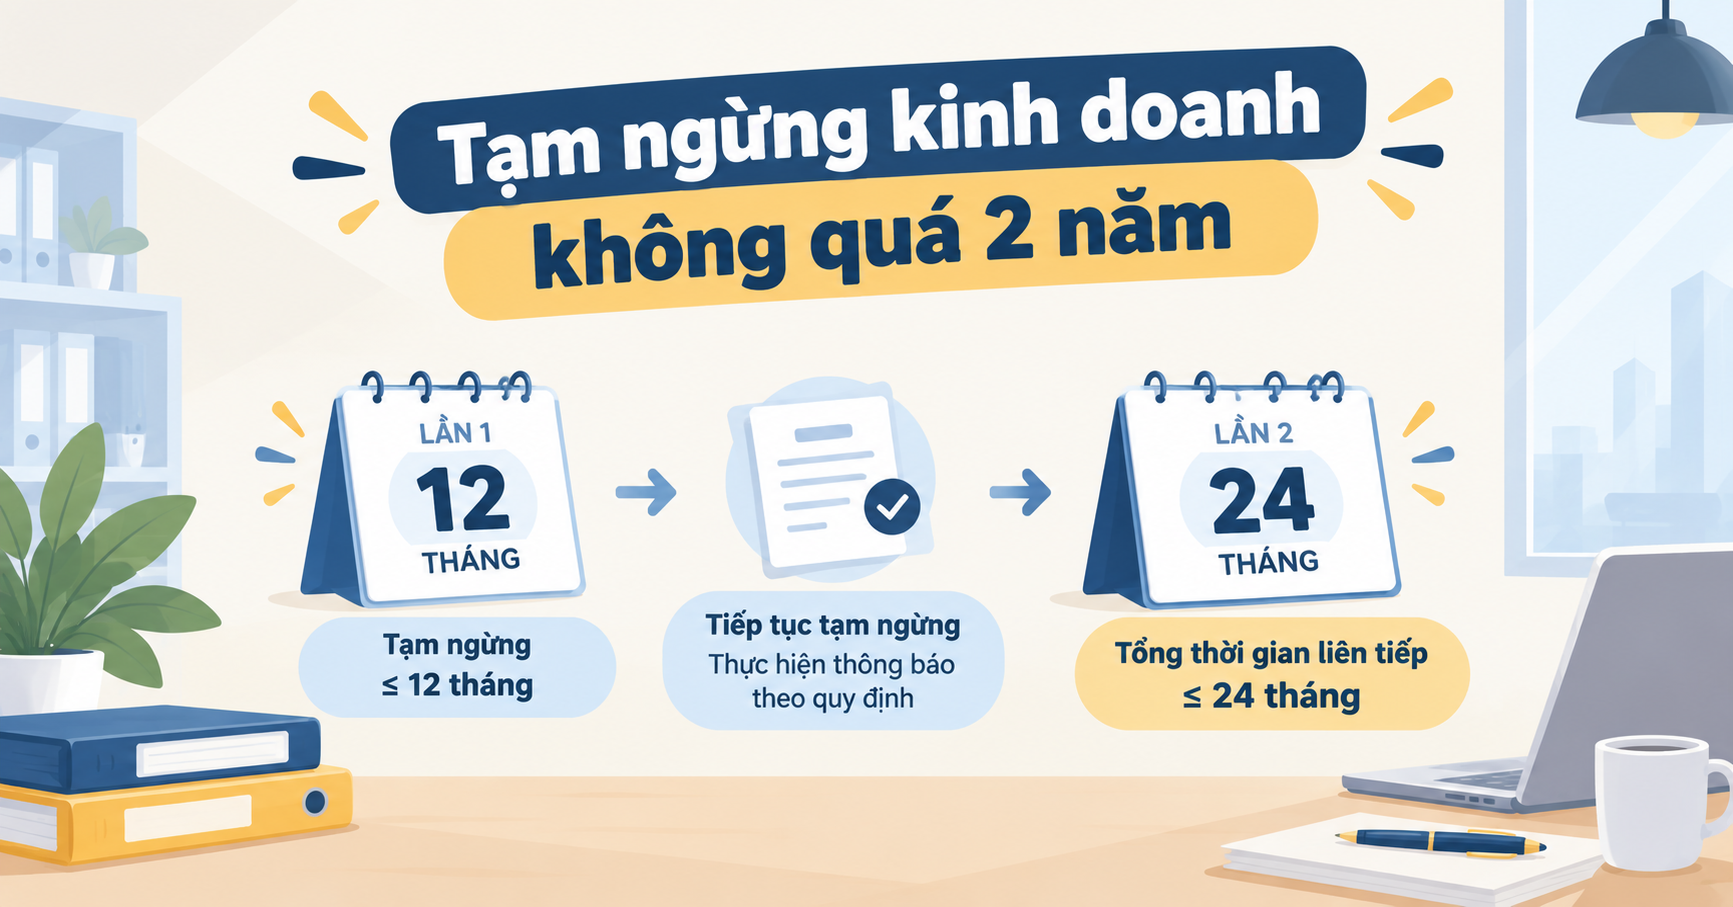
Tạm ngừng kinh doanh không quá 2 năm là quy định doanh nghiệp cần đặc biệt lưu ý khi muốn tạm thời dừng hoạt động nhưng chưa có nhu cầu giải thể hoặc chấm dứt sự tồn tại của doanh nghiệp. Theo quy định mới, thời hạn tạm ngừng của mỗi lần thông báo không quá 12 tháng và tổng thời gian tạm ngừng kinh doanh liên tiếp không được quá 24 tháng.
Điều này có nghĩa, tạm ngừng kinh doanh chỉ là một trạng thái pháp lý có thời hạn. Doanh nghiệp vẫn tồn tại về mặt pháp lý trong thời gian tạm ngừng và cần chủ động theo dõi thời hạn, thực hiện các nghĩa vụ còn tồn đọng cũng như chuẩn bị phương án phù hợp khi thời gian tạm ngừng kết thúc.
Tạm ngừng kinh doanh là gì?
Theo quy định về đăng ký doanh nghiệp, tạm ngừng kinh doanh là tình trạng pháp lý của doanh nghiệp đang trong thời gian thực hiện tạm ngừng kinh doanh theo quy định của Luật Doanh nghiệp.
Ngày chuyển sang tình trạng pháp lý “Tạm ngừng kinh doanh” là ngày doanh nghiệp đăng ký bắt đầu tạm ngừng. Tình trạng này kết thúc khi hết thời hạn tạm ngừng mà doanh nghiệp đã thông báo hoặc khi doanh nghiệp đăng ký tiếp tục kinh doanh trước thời hạn đã thông báo.
Theo khoản 1 Điều 206 Luật Doanh nghiệp, doanh nghiệp phải thông báo bằng văn bản cho Cơ quan đăng ký kinh doanh chậm nhất 03 ngày làm việc trước ngày tạm ngừng kinh doanh hoặc tiếp tục kinh doanh trước thời hạn đã thông báo.
Trong thời gian tạm ngừng, doanh nghiệp không được hiểu là đã chấm dứt hoạt động về mặt pháp lý. Doanh nghiệp vẫn tồn tại và vẫn phải xử lý các nghĩa vụ còn phát sinh hoặc còn tồn đọng theo quy định.
Cụ thể, khoản 3 Điều 206 Luật Doanh nghiệp quy định doanh nghiệp phải:
- Nộp đủ số thuế, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp còn nợ;
- Tiếp tục thanh toán các khoản nợ;
- Hoàn thành việc thực hiện hợp đồng đã ký với khách hàng và người lao động;
trừ trường hợp doanh nghiệp, chủ nợ, khách hàng và người lao động có thỏa thuận khác.
Vì vậy, tạm ngừng kinh doanh không đồng nghĩa với giải thể hoặc phá sản. Đây chỉ là trạng thái tạm thời trong quá trình tồn tại và hoạt động của doanh nghiệp.
Tạm ngừng kinh doanh khác gì với giải thể và phá sản?
Ba khái niệm này có thể dễ bị nhầm lẫn vì đều liên quan đến việc doanh nghiệp không tiếp tục hoạt động bình thường. Tuy nhiên, bản chất pháp lý và hệ quả của từng trường hợp hoàn toàn khác nhau.
Tạm ngừng kinh doanh là việc doanh nghiệp tạm thời không thực hiện hoạt động kinh doanh trong một khoảng thời gian đã thông báo. Doanh nghiệp vẫn tồn tại về mặt pháp lý và có thể tiếp tục hoạt động khi hết thời hạn hoặc đăng ký tiếp tục kinh doanh trước thời hạn đã thông báo.
Trong khi đó, giải thể là việc chấm dứt sự tồn tại của doanh nghiệp theo các trường hợp và trình tự pháp luật quy định. Doanh nghiệp có thể bị giải thể khi kết thúc thời hạn hoạt động ghi trong Điều lệ mà không được gia hạn, theo quyết định của chủ thể có thẩm quyền, không còn đủ số lượng thành viên tối thiểu trong thời hạn luật định mà không chuyển đổi loại hình hoặc bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Phá sản lại gắn với tình trạng doanh nghiệp mất khả năng thanh toán và phải được Tòa án nhân dân ra quyết định tuyên bố phá sản. Theo đó, doanh nghiệp không thực hiện nghĩa vụ thanh toán khoản nợ trong thời hạn 03 tháng kể từ ngày đến hạn thanh toán được xác định là mất khả năng thanh toán; tuy nhiên, để được xác định là phá sản còn phải có quyết định tuyên bố phá sản của Tòa án.
Có thể hình dung sự khác biệt như sau:
| Tình trạng | Bản chất | Doanh nghiệp còn tồn tại về mặt pháp lý? |
| Tạm ngừng kinh doanh | Tạm thời dừng kinh doanh trong thời hạn đã thông báo | Có |
| Giải thể | Chấm dứt sự tồn tại của doanh nghiệp theo quy định | Không |
| Phá sản | Doanh nghiệp mất khả năng thanh toán và bị Tòa án tuyên bố phá sản | Không sau khi hoàn tất thủ tục theo quy định |
Do đó, nếu doanh nghiệp chỉ muốn tạm thời dừng hoạt động nhưng chưa muốn chấm dứt sự tồn tại, tạm ngừng kinh doanh là một trạng thái pháp lý khác hoàn toàn với giải thể hoặc phá sản.
Quy định về thời hạn tạm ngừng kinh doanh không quá 2 năm
Theo khoản 1 Điều 60 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung bởi khoản 1 Điều 11 Nghị định 296/2026/NĐ-CP, thời hạn tạm ngừng của mỗi lần thông báo không được quá 12 tháng và tổng thời gian tạm ngừng kinh doanh liên tiếp không được quá 24 tháng.
Như vậy, quy định tạm ngừng kinh doanh không quá 2 năm cần được hiểu theo tổng thời gian tạm ngừng liên tiếp, không phải doanh nghiệp được đăng ký một lần cho toàn bộ 24 tháng.
Mỗi lần tạm ngừng kinh doanh được bao lâu?
Cụ thể:
- Mỗi lần thông báo tạm ngừng: không quá 12 tháng.
- Nếu tiếp tục có nhu cầu tạm ngừng sau thời hạn đã thông báo: doanh nghiệp phải thực hiện thông báo tiếp tục tạm ngừng theo quy định.
- Tổng thời gian tạm ngừng kinh doanh liên tiếp: không quá 24 tháng (02 năm).
Điểm đáng chú ý của quy định mới là việc bổ sung giới hạn tổng thời gian tạm ngừng liên tiếp tối đa 24 tháng. Trước khi được sửa đổi, quy định chỉ xác định thời hạn của mỗi lần thông báo không quá 12 tháng.
Do đó, doanh nghiệp không nên hiểu rằng cứ hết mỗi lần 12 tháng là có thể tiếp tục đăng ký tạm ngừng mà không có giới hạn. Khi tổng thời gian tạm ngừng liên tiếp đạt 24 tháng, doanh nghiệp cần chủ động chuẩn bị phương án tiếp theo.
Hết thời hạn tạm ngừng kinh doanh không quá 2 năm, doanh nghiệp phải làm gì?
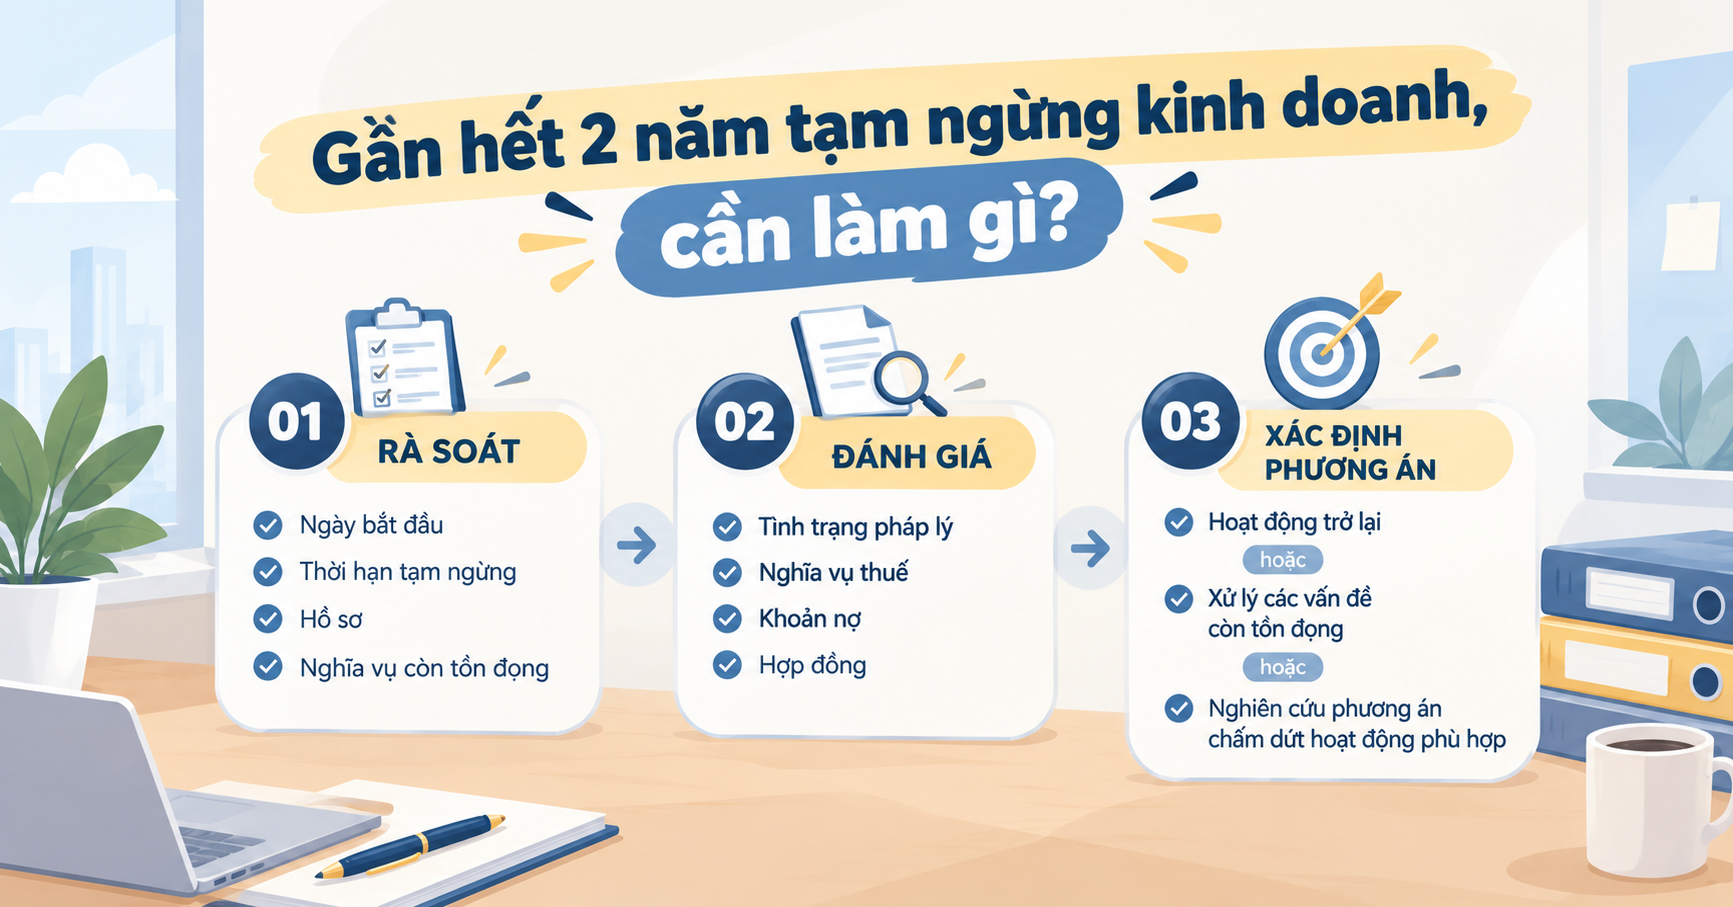
Khi đã tạm ngừng kinh doanh liên tiếp đủ 24 tháng, doanh nghiệp không nên tiếp tục bỏ mặc tình trạng pháp lý của mình. Đây là thời điểm cần rà soát lại toàn bộ hồ sơ và xác định hướng xử lý phù hợp.
Rà soát thời hạn tạm ngừng kinh doanh
Trước hết, doanh nghiệp nên kiểm tra ngày bắt đầu, thời hạn và ngày kết thúc của từng lần tạm ngừng để xác định chính xác tổng thời gian đã tạm ngừng. Việc này đặc biệt quan trọng với doanh nghiệp đã nhiều lần thực hiện thông báo tạm ngừng.
Kiểm tra nghĩa vụ pháp lý và các vấn đề còn tồn đọng khi hết thời hạn tạm ngừng kinh doanh
Tiếp theo, doanh nghiệp cần rà soát tình trạng pháp lý và nghĩa vụ còn tồn đọng, bao gồm:
- Hồ sơ đăng ký doanh nghiệp;
- Nghĩa vụ thuế;
- Các khoản nợ;
- Hợp đồng;
- Các nghĩa vụ liên quan khác.
Theo Luật Doanh nghiệp, việc tạm ngừng không làm mất đi các nghĩa vụ mà doanh nghiệp còn phải thực hiện.
Xác định phương án sau 2 năm tạm ngừng kinh doanh
Tùy tình trạng thực tế, doanh nghiệp cần chủ động chuẩn bị phương án phù hợp, chẳng hạn:
- Chuẩn bị hoạt động trở lại nếu doanh nghiệp vẫn có nhu cầu tiếp tục kinh doanh;
- Rà soát và xử lý các vấn đề pháp lý, thuế, hồ sơ còn tồn đọng trước khi tiếp tục hoạt động;
- Trường hợp doanh nghiệp không còn nhu cầu tồn tại, cần nghiên cứu phương án chấm dứt hoạt động phù hợp theo quy định pháp luật thay vì tiếp tục để doanh nghiệp không được quản lý trong thời gian dài.
Đặc biệt, doanh nghiệp đã tạm ngừng gần đủ 2 năm cần chủ động xử lý trước khi thời hạn 24 tháng kết thúc, thay vì chờ đến khi phát sinh vấn đề mới kiểm tra hồ sơ. Việc rà soát sớm giúp doanh nghiệp có đủ thời gian xác định tình trạng thực tế và lựa chọn phương án xử lý phù hợp.
Giải pháp hỗ trợ doanh nghiệp sau thời gian tạm ngừng kinh doanh không quá 2 năm
Với doanh nghiệp đã tạm ngừng hoạt động từ gần 2 năm liên tục, việc xử lý nên bắt đầu từ việc xác định chính xác tình trạng thực tế của doanh nghiệp. Thay vì áp dụng một phương án chung, doanh nghiệp cần được rà soát hồ sơ, thời hạn tạm ngừng và các nghĩa vụ còn tồn đọng trước khi xác định hướng xử lý phù hợp.
Rà soát tình trạng pháp lý và thuế của doanh nghiệp đang tạm ngừng kinh doanh
INNOVI ADVISORY hỗ trợ doanh nghiệp rà soát các thông tin quan trọng liên quan đến tình trạng hoạt động và nghĩa vụ còn tồn đọng, bao gồm:
- Tình trạng đăng ký doanh nghiệp;
- Thời hạn tạm ngừng kinh doanh;
- Tình trạng nghĩa vụ thuế;
- Các hồ sơ còn tồn đọng;
- Các rủi ro pháp lý có thể phát sinh.
Việc rà soát giúp doanh nghiệp có cái nhìn đầy đủ hơn về tình trạng hiện tại, đặc biệt trong trường hợp đã thực hiện tạm ngừng nhiều lần hoặc thời hạn tạm ngừng đã kéo dài.
Tư vấn phương án xử lý phù hợp với từng doanh nghiệp đang tạm ngừng kinh doanh
Không phải mọi doanh nghiệp tạm ngừng lâu năm đều có cùng tình trạng hoặc cần áp dụng cùng một phương án xử lý.
Với doanh nghiệp đã tạm ngừng hoạt động từ gần 2 năm liên tục, quá trình xử lý nên bắt đầu bằng việc rà soát tình trạng thực tế. Từ kết quả rà soát, doanh nghiệp mới có thể xác định hồ sơ cần thực hiện và phương án phù hợp với tình trạng pháp lý, nghĩa vụ thuế và nhu cầu hoạt động của mình.
Cách tiếp cận này giúp doanh nghiệp hạn chế việc thực hiện hồ sơ không phù hợp, đồng thời chủ động hơn trong quá trình xử lý các vấn đề còn tồn đọng.
Liên hệ bộ phận tư vấn của INNOVI ADVISORY để được rà soát tình trạng doanh nghiệp và tư vấn phương án xử lý phù hợp.
